增值税法草案:利息支出进项税额可抵扣
2022年末,增值税法草案提请十三届全国人大常委会第三十八次会议审议。制定增值税法,总体上是按照税制平移的思路,保持现行税制框架和税负水平基本不变,将《增值税暂行条例》和有关政策规定上升为法律。12月30日,增值税法草案公开向社会征求意见。
2022年末,增值税法草案提请十三届全国人大常委会第三十八次会议审议。制定增值税法,总体上是按照税制平移的思路,保持现行税制框架和税负水平基本不变,将《增值税暂行条例》和有关政策规定上升为法律。12月30日,增值税法草案公开向社会征求意见。 \n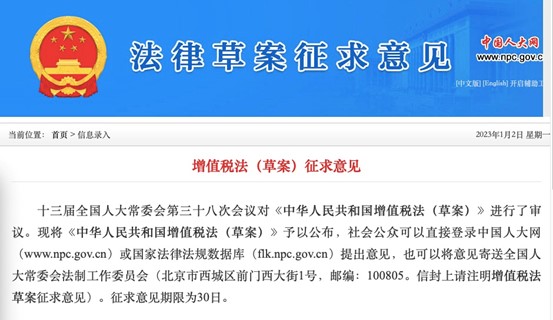
在该草案中有关利息有二个看点,其中之一,利息支出进项税额可抵扣。《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知 》(财税〔2016〕36号)规定,“购进的旅客运输服务、贷款服务、餐饮服务、居民日常服务和娱乐服务”进项税额不得从销项税额中抵扣。
\n而本案增值税法草案第十七条规定,纳税人的下列进项税额不得从其销项税额中抵扣:(一)适用简易计税方法计税项目对应的进项税额;(二)免征增值税项目对应的进项税额;(三)非正常损失项目对应的进项税额;(四)购进并用于集体福利或者个人消费的货物、服务、无形资产、不动产对应的进项税额;(五)购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务对应的进项税额;(六)国务院财政、税务主管部门规定的其他进项税额。通过对比可以发现,不得从销项税额中抵扣税额例举明细中将“购进的贷款服务”进行了删除,即“购进的贷款服务”可以抵扣进项税额。因拓宽了增值税抵扣范围,可以进一步减轻企业的增值税税负。
\n之二:四川超跃律师事务所
地址:成都市青羊区宁夏街191号6楼
电话:028-86269156